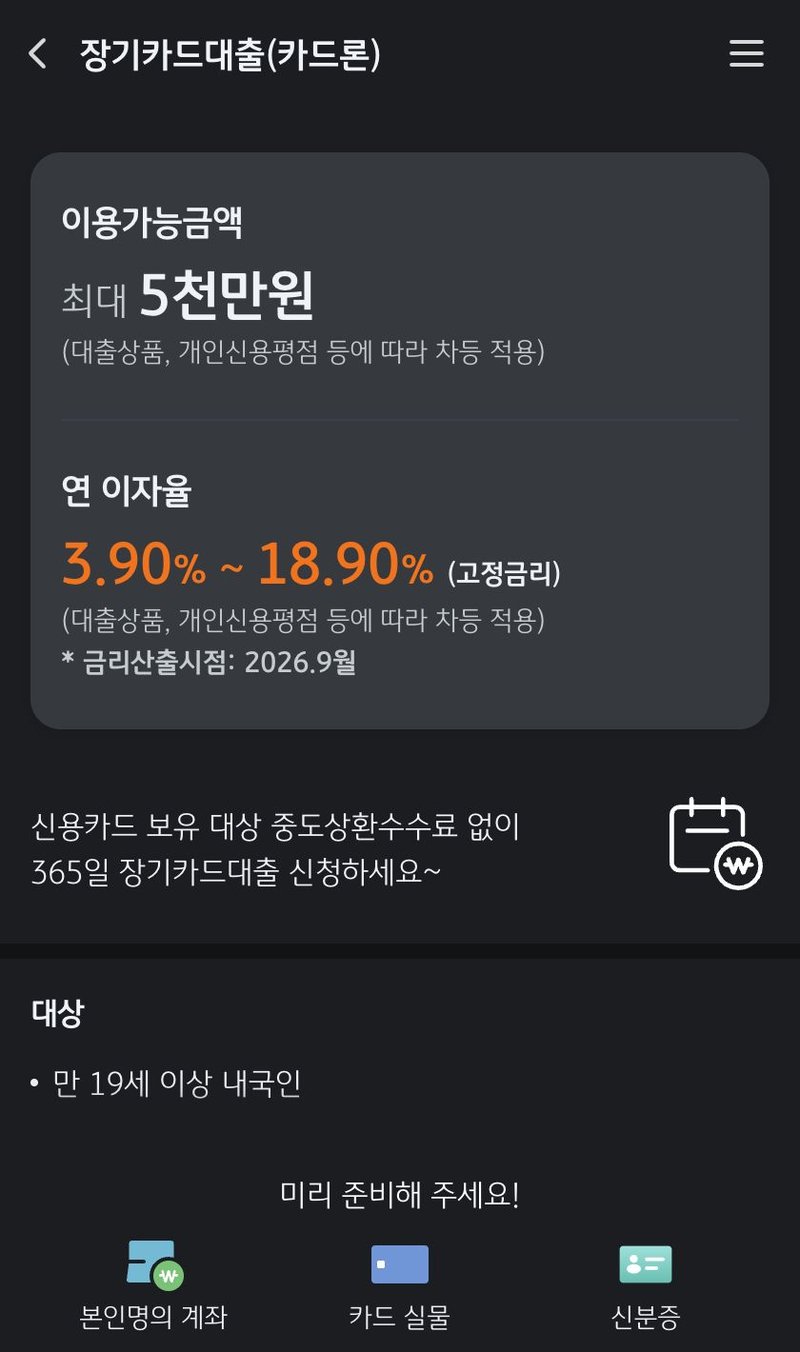
kb국민카드 장기카드대출(카드론)은 KB국민카드 신용카드를 가진 사람이 카드사에서 받는 신용대출입니다. 공식 안내 기준 한도는 최대 5천만 원, 금리는 연 3.90%~18.90%(고정금리, 2026년 9월 산출)이며, 실제 한도와 금리는 개인신용평점에 따라 사람마다 다르게 정해집니다.
이 글은 특정인의 이용 경험담이 아니라, KB국민카드가 공개한 상품 안내와 유의사항을 바탕으로 신청 전에 많이 묻는 내용을 정리한 것입니다.
kb국민카드 장기카드대출 한눈에 보기
| 항목 | 내용 |
|---|---|
| 대상 | 만 19세 이상 내국인, KB국민카드 신용카드 보유 고객 |
| 이용가능금액 | 최대 5천만 원 (대출상품·개인신용평점에 따라 차등) |
| 연 이자율 | 3.90%~18.90% 고정금리 (금리산출시점 2026년 9월) |
| 대출기간 | 최장 72개월 (거치기간 최장 12개월 포함, 상품·금액에 따라 다름) |
| 상환방법 | 원금균등 분할, 원리금균등 분할, 만기일시상환 중 선택 |
| 신청 시간 | 01:00~23:00, 365일 |
| 수수료 | 중도상환수수료 없음, 인지세 없음 |
| 연체이자율 | 정상이자율 + 3%p, 최고 연 20% 이내 |
kb국민카드 장기카드대출 신청 방법
KB국민카드 홈페이지·모바일 웹, KB Pay 앱에서 신청할 수 있고, 금융서비스센터(1588-2788)에서 전화 상담도 받습니다. 미리 본인 명의 계좌, 카드 실물, 신분증을 준비해 두면 됩니다. 공식 안내의 신청 단계는 다음과 같습니다.
- 개인정보 입력 및 약관 동의
- 대출심사 및 가능 금액 안내
- 신청정보 입력 및 확인 (금액, 기간, 상환방법)
- 대출신청 및 결과 조회
신청 과정에서 휴대폰 인증, 추가 인증, 신분증 확인이 필요합니다. 대출금은 카드 인증 때 선택한 카드의 결제계좌로 입금되고, 매달 그 카드의 결제일에 원리금이 빠져나갑니다.
후기에서 자주 나오는 내용 정리
실제 이용자들이 많이 궁금해하는 부분을 KB국민카드 공식 안내로 확인하면 이렇습니다.
- “바로 입금이 안 돼요”: 대출을 처음 이용하면서 당일 누적 300만 원 이상 신청하면 2시간 후에 입금됩니다.
- “상환방식을 바꾸고 싶어요”: 신청 후에는 원금균등·원리금균등·만기일시 사이에서 상환방식을 바꿀 수 없습니다. 처음에 신중히 고르세요.
- “사람마다 한도·금리가 다른가요?”: 최대 5천만 원, 연 3.90~18.90%는 범위일 뿐이고, 개인신용평점과 상품에 따라 다르게 정해집니다. 가능 금액 조회로 먼저 확인할 수 있습니다.
- “일찍 갚으면 손해인가요?”: 중도상환수수료가 없어서 홈페이지·모바일·고객센터로 일부 상환이나 완제를 해도 수수료가 붙지 않습니다.
- “만기 연장이 되나요?”: 만기일시상환 대출은 만기에 전액 상환, 기한연장, 분할상환 전환 중 하나를 해야 하며, 신용상태에 따라 연장이 거절되거나 금리·금액이 바뀔 수 있습니다. 분할상환 대출은 만기연장이 되지 않습니다.
이용 전 꼭 알아둘 점
- 카드론도 대출이라 신용정보에 기록됩니다. 신용점수 관리가 걱정된다면 신용점수 조회 방법으로 이용 전후를 확인해 보세요.
- 일정 기간 원리금을 연체하면 남은 원리금 전부를 갚아야 할 의무가 생길 수 있다고 유의사항에 안내돼 있습니다.
- 신용상태가 좋아졌다면 금리인하요구권을, 계약 후 마음이 바뀌었다면 대출청약철회권을 쓸 수 있습니다. 두 메뉴 모두 KB국민카드 장기카드대출 화면에 있습니다.
- 직장인이라면 은행 신용대출 금리가 더 낮을 수 있으니 비교해 보세요. 직장인 대출 조건, 카카오뱅크 중신용대출, 사잇돌 대출 자격 글도 참고할 수 있습니다.
kb국민카드 장기카드대출과 현금서비스 차이
| 구분 | 장기카드대출(카드론) | 단기카드대출(현금서비스) |
|---|---|---|
| 금리 | 연 3.90~18.90% 고정 (2026년 9월 산출) | 연 5.90~19.95% 고정 (2026년 2월 산출) |
| 상환 | 최장 72개월 분할 또는 만기일시 | 지정된 카드 결제일에 이자 포함 납입 |
| 용도 | 목돈을 나눠 갚을 때 | 짧게 쓰고 다음 결제일에 갚을 때 |
같은 금액이라도 갚는 기간과 방식이 달라 부담이 다릅니다. 다음 결제일에 갚기 어렵다면 현금서비스보다 분할상환이 가능한 카드론이 나을 수 있지만, 기간이 길어질수록 총이자도 커지니 필요한 만큼만 빌리는 것이 좋습니다.
자주 묻는 질문
5천만 원을 누구나 받을 수 있나요?
아닙니다. 5천만 원은 상품의 최대 이용가능금액이고, 실제 한도는 개인신용평점 등 심사 결과에 따라 정해집니다.
주말에도 신청할 수 있나요?
네. 365일 01:00~23:00에 신청할 수 있습니다. 다만 처음 이용하면서 하루 300만 원 이상 신청하면 2시간 뒤에 입금됩니다.
수수료가 따로 있나요?
취급수수료와 중도상환수수료, 인지세가 없습니다. 이자만 내면 되고, 연체 시에는 정상이자율에 연 3%p가 더해집니다(최고 연 20%).
참고 자료
이 글은 2026년 11월 KB국민카드 공식 안내를 기준으로 작성했습니다. 금리와 조건은 바뀔 수 있으니 신청 전 KB국민카드에서 최종 확인하세요.